اندازهی پوزیشن: در هر معامله دقیقاً چقدر ریسک کنیم؟
مهمترین تصمیم هر معامله، اندازهی آن است. ریسک درصد ثابت، محاسبهی حجم از فاصلهی حد ضرر، ریاضی افت سرمایه و اینکه چرا فرمول کلی را باید نصف کرد.
۱۳ آبان ۱۴۰۵·۴ دقیقه مطالعه·تیم Vlevel
 مدیریت ریسک
بیشتر تریدرها ساعتها روی نقطهی ورود فکر میکنند و چند ثانیه روی حجم. در حالی که حجم تعیین میکند یک اشتباه چقدر برایت گران تمام شود. استراتژی با لبهی مثبت هم اگر با حجم بیش از حد اجرا شود، با یک زنجیرهی معمولی از ضررها حساب را از بین میبرد. اندازهی پوزیشن، جایی است که مدیریت ریسک از حرف به عدد تبدیل میشود.
روش درصد ثابت (Fixed fractional)
رایجترین و قابلاعتمادترین روش این است که در هر معامله درصد ثابتی از حساب را ریسک کنی؛ معمولاً بین ۰٫۲۵ تا ۱ درصد، و برای اکثر تریدرها نهایتاً ۲ درصد. «ریسک» یعنی مقداری که اگر حد ضرر بخورد از دست میرود، نه کل پولی که وارد معامله میکنی.
فرمول حجم
حجم = (موجودی × درصد ریسک) ÷ فاصلهی ورود تا حد ضرر. مثال: حساب ۱۰٬۰۰۰ دلاری، ریسک ۱ درصد یعنی ۱۰۰ دلار. اگر طلا را در ۴٬۰۰۰ دلار بخری و حد ضرر ۳٬۹۸۰ باشد، فاصله ۲۰ دلار است؛ پس حجم ۱۰۰ ÷ ۲۰ = ۵ اونس. اگر حد ضرر را عریضتر بگذاری، حجم خودبهخود کوچکتر میشود و ریسک دلاری ثابت میماند.
ریاضی بیرحم افت سرمایه
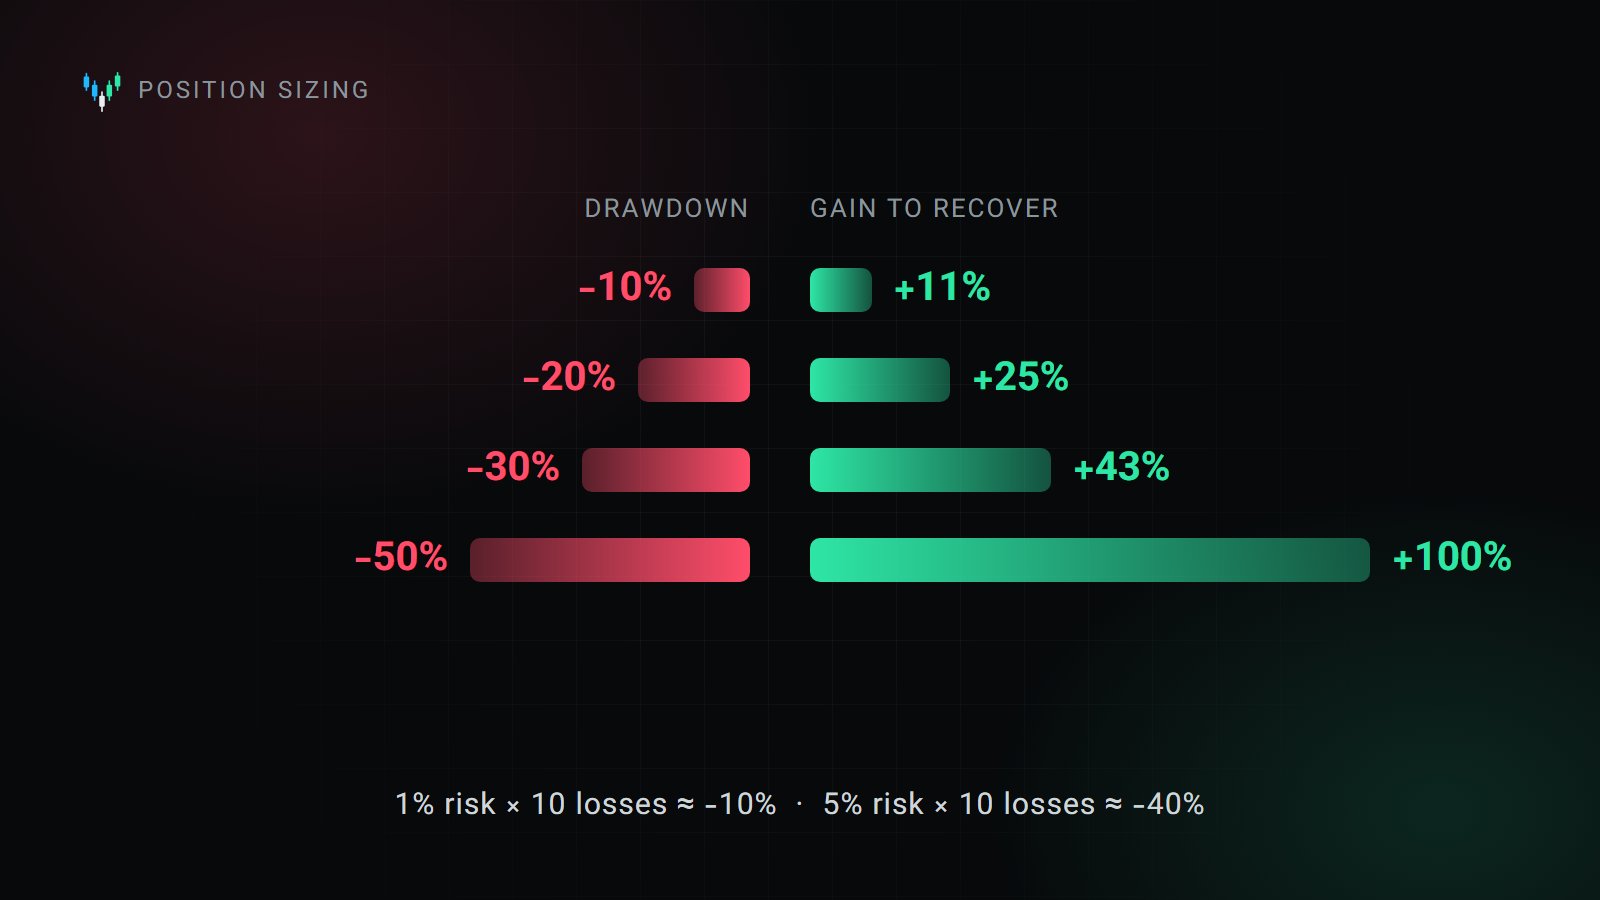
ضرر و جبرانش متقارن نیستند. هرچه ضرر بزرگتر شود، سودی که برای برگشتن لازم است سریعتر بزرگ میشود:
- ۱۰ درصد افت ← ۱۱ درصد سود برای جبران
- ۲۰ درصد افت ← ۲۵ درصد
- ۳۰ درصد افت ← ۴۳ درصد
- ۵۰ درصد افت ← ۱۰۰ درصد
حالا زنجیرهی ضرر را ببین: با ریسک ۱ درصد، ده ضرر پشت سر هم حساب را حدود ۱۰ درصد پایین میآورد. با ریسک ۵ درصد، همان ده ضرر یعنی حدود ۴۰ درصد افت. و ده ضرر پیاپی برای استراتژیای با نرخ برد ۴۰ درصد اتفاق نادری نیست؛ در چند صد معامله تقریباً قطعی است.
معیار کلی (Kelly) و چرا نصفش کافی است
فرمول کلی میگوید برای بیشترین رشد بلندمدت، چه کسری از حساب را ریسک کنی: f = W − (1 − W) ÷ R، که W نرخ برد و R نسبت میانگین سود به میانگین زیان است. برای استراتژی با نرخ برد ۴۵ درصد و R برابر ۲، کلی حدود ۱۷ درصد پیشنهاد میدهد؛ عددی که در عمل نوسان وحشتناکی میسازد. دلیلش این است که W و R واقعی را هیچوقت دقیق نمیدانی و برآوردهای بکتست معمولاً خوشبینانهاند. به همین خاطر حرفهایها اگر از کلی استفاده کنند، کسر کوچکی از آن (یکچهارم یا کمتر) را به کار میبرند و با سقف ۱ تا ۲ درصد محدودش میکنند.
ریسک کل پوزیشنهای باز
ریسک ۱ درصد در هر معامله اگر پنج معاملهی همجهت روی نمادهای همبسته (مثلاً بیتکوین، اتریوم و سولانا) باز کنی، در عمل یعنی ریسک ۵ درصد روی یک ایده. برای کل پوزیشنهای باز هم سقف بگذار و نمادهای همبسته را یک معامله حساب کن.
جمعبندی
اندازهی درست پوزیشن تو را در بازی نگه میدارد تا لبهی استراتژیات فرصت کار کردن داشته باشد. قانون ساده: ریسک هر معامله را کوچک و ثابت نگه دار، حجم را از فاصلهی حد ضرر حساب کن، و هیچوقت بعد از ضرر برای جبران بزرگش نکن.
این مقاله فقط جنبهی آموزشی دارد و توصیهی خرید یا فروش هیچ داراییای نیست. معامله در بازارهای مالی، بهخصوص با اهرم، ریسک بالایی دارد.
ابزارها را خودت ببین
چارت زنده با عمق بازار، دهها اندیکاتور و ابزار ترسیم، و آزمایشگاهی که ایده را به استراتژی بکتستشده تبدیل میکند.
مقالههای دیگر
 مدیریت ریسک
مفهوم R: چرا نسبت ریسک به ریوارد از نرخ برد مهمتر است
با نرخ برد ۴۰ درصد هم میشود سودده بود و با نرخ برد ۸۰ درصد هم میشود ورشکست شد. با سنجیدن معاملهها بر حسب R، تصویر واقعی عملکردت را ببین.
۲ آبان ۱۴۰۵ · ۳ دقیقه مطالعه
 دربارهی Vlevel
رسالت ما: ابزار حرفهای، صادقانه و در دسترس برای هر تریدر
چرا Vlevel را ساختیم، به چه چیزی متعهدیم و چه آیندهای را برای تریدرهای فارسیزبان میخواهیم.
۲ دقیقه مطالعه
 روانشناسی ترید
: ذهنی که بیشتر از بازار به تو ضرر میزند
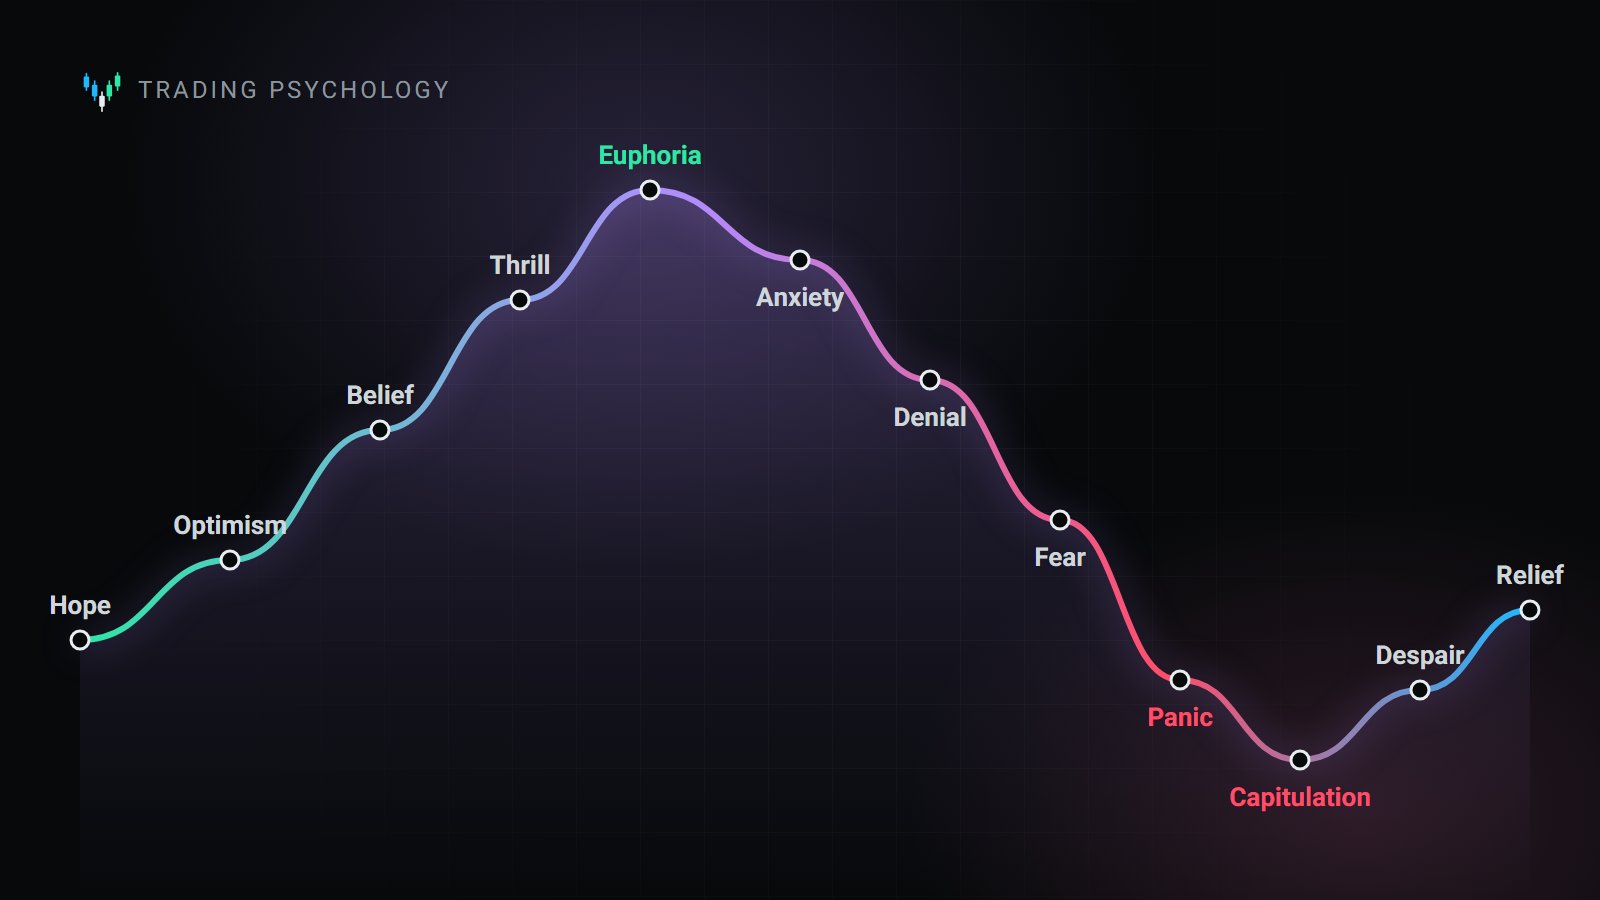
ترس از دست دادن، فرار از ضرر، انتقامگیری از بازار و اعتمادبهنفس کاذب؛ خطاهای ذهنیای که حتی یک استراتژی خوب را خراب میکنند و راههای عملی برای مهارشان.
۱۴ آبان ۱۴۰۵ · ۴ دقیقه مطالعه